
Cet article présente des notions générales sur les contrats d’assurance animale à titre informatif uniquement. Il ne constitue pas un conseil juridique ou financier personnalisé. Pour toute décision relative à votre contrat, consultez attentivement vos conditions générales et, si nécessaire, votre assureur ou un conseiller agréé.
- La franchise est la somme restant à votre charge sur chaque remboursement de soins médicaux : elle peut être fixe, proportionnelle, annuelle ou par acte.
- Le forfait prévention est une enveloppe budgétaire annuelle dédiée aux soins courants (vaccins, vermifuges, stérilisation) : il n’est pas soumis à la franchise.
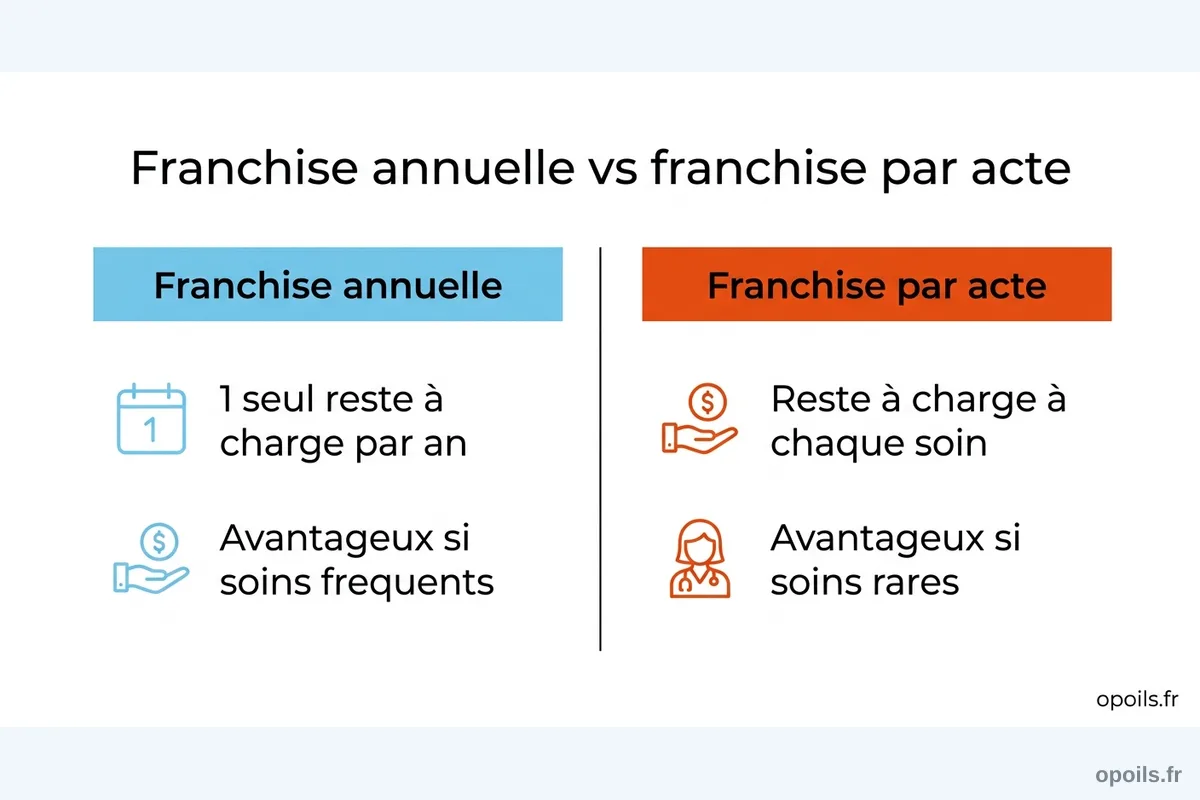
- Une franchise annuelle est plus avantageuse si votre animal consulte souvent ; une franchise par acte convient mieux aux animaux rarement chez le vétérinaire.
- Dans votre contrat, la franchise figure aux « Conditions de remboursement » ou « Participation de l’assuré » ; le forfait prévention apparaît dans le tableau de garanties.
- Avant de signer, comparez toujours la franchise, le plafond annuel et les délais de carence : ce sont les trois leviers qui déterminent votre remboursement réel.
Vous recevez un devis d’assurance pour votre chien ou votre chat et vous lisez des termes comme « franchise annuelle de 20 € » ou « forfait prévention 60 € inclus ». Ce que vous payez vraiment, au fond ? Pas toujours facile à calculer d’un coup d’oeil. Ces deux notions fonctionnent selon des logiques très différentes et méritent qu’on s’y attarde avant de choisir.
La franchise : ce qui reste à votre charge après remboursement
La franchise est le montant déduit de votre remboursement à chaque règlement de frais vétérinaires. En clair, c’est la part des soins que votre assureur ne couvrira jamais, quelle que soit la formule souscrite.
Exemple concret : votre chien subit une consultation à 80 €. Votre contrat prévoit un remboursement à 80 %, soit 64 €. Avec une franchise fixe de 15 €, vous ne percevez que 49 €. Cet écart reste systématiquement à votre charge, quel que soit le montant de la facture. Plus la franchise est élevée, plus la cotisation mensuelle est basse, mais plus votre reste à charge réel augmente.
La franchise peut aussi être exprimée en pourcentage de la facture : si elle est de 20 %, une chirurgie à 500 € vous laisse toujours 100 € à votre charge avant application du taux de remboursement.
Franchise annuelle ou par acte : une distinction qui change tout
C’est là que ça coince souvent à la lecture du contrat : la franchise peut s’appliquer selon deux rythmes très différents.
- Franchise par acte : déduite à chaque consultation ou chaque soin. Si votre chat effectue cinq visites dans l’année, la franchise est prélevée cinq fois.
- Franchise annuelle : prélevée une seule fois par an, dès la première dépense. Une fois ce seuil atteint, vos frais sont remboursés sans reste à charge supplémentaire jusqu’au 31 décembre.
- Franchise par événement : une variante appliquée par épisode médical complet (une chirurgie et ses suites), plutôt que par acte isolé.
Le forfait prévention : une enveloppe distincte, hors franchise
Le forfait prévention est un budget annuel spécifique, prévu pour rembourser les soins préventifs : vaccinations, vermifugations, stérilisation ou détartrage. Il est distinct de la logique de remboursement des soins médicaux et, surtout, il n’est pas soumis à la franchise.
Si votre formule inclut un forfait prévention de 60 € par an, vous pouvez demander le remboursement de vos vaccins à hauteur de cette somme sans qu’aucune franchise ne vienne réduire ce montant. Ce mécanisme est indépendant du taux de remboursement habituel.
Attention à la lecture : certaines offres affichent un forfait prévention pour paraître complètes, mais le montant réel est si bas (10 ou 15 € par an) qu’il couvre à peine un rappel vaccinal. Vérifiez toujours le chiffre, pas seulement la présence de la ligne dans le contrat.
Comment les repérer dans votre contrat : un tableau pour s’y retrouver
Pour comparer deux offres sans vous perdre dans les conditions générales, repérez ces deux mécanismes dans le tableau de garanties et dans les clauses spécifiques :
| Critère | Franchise | Forfait prévention |
|---|---|---|
| Ce que c’est | Part des soins non remboursée | Budget annuel pour soins préventifs |
| S’applique à | Soins médicaux et chirurgicaux | Vaccins, vermifuges, stérilisation |
| Fréquence | Par acte, par événement ou une fois par an | Annuelle (plafond à ne pas dépasser) |
| Soumis à franchise ? | Oui, c’est la franchise elle-même | Non, remboursement sans déduction |
| Où dans le contrat | « Participation de l’assuré » (CG) | Tableau de garanties, ligne « Prévention » |
Quel mécanisme choisir selon le profil de votre animal ?
La réponse dépend du rythme de consultation et de votre capacité à absorber un reste à charge imprévu.
- Animal jeune en bonne santé, peu de consultations annuelles : une franchise par acte peut être économique. Vous payez moins de cotisation et la franchise ne joue que rarement. À condition d’avoir la trésorerie pour couvrir un acte d’urgence si besoin.
- Animal âgé ou avec un suivi régulier : la franchise annuelle, dans ce cas… vaut souvent mieux. Une fois atteinte sur la première dépense, elle ne s’applique plus pour le reste de l’année. Un chat de dix ans qui consulte trois ou quatre fois ne paie qu’un seul reste à charge annuel.
- Animal sans pathologie chronique mais avec des soins préventifs fréquents : comparez le montant du forfait prévention avec celui de vos dépenses réelles en vaccins et vermifuges. Notre comparatif des assurances animaux montre que les formules avec un bon forfait ne sont pas forcément les plus chères si l’on accepte une franchise plus haute sur les soins curatifs.
Les autres clauses à vérifier au même moment
Franchise et forfait prévention ne sont pas les seules lignes décisives dans un contrat d’assurance animale. Trois autres mécanismes méritent une lecture attentive :
- Le plafond annuel de remboursement : au-delà de ce seuil, l’assureur ne prend plus en charge. Un plafond trop bas annule l’effet d’une franchise favorable en cas de soin coûteux.
- Le délai de carence : la période pendant laquelle les garanties ne sont pas encore actives après souscription. Certaines pathologies ont une carence de 30 jours, d’autres de 12 mois.
- Les exclusions contractuelles : maladies héréditaires, pathologies préexistantes à la souscription, soins dentaires courants. Selon les spécificités des maladies chroniques, certaines conditions peuvent ne jamais être couvertes.
On s’arrête souvent à la cotisation mensuelle pour comparer des offres d’assurance animale, et c’est rarement là que se joue la vraie différence. La franchise, son type et le forfait prévention dessinent en réalité le profil de couverture réelle de votre contrat. Quelques minutes à décrypter ces trois lignes valent souvent bien plus qu’une simple comparaison de prix. Et si les conditions générales restent trop opaques, demandez une fiche d’information standardisée à votre assureur : c’est votre droit, reconnu par le Code des Assurances.
Questions fréquentes sur la franchise et le forfait en assurance animale
Quelle est la différence entre une franchise et un forfait prévention ?
La franchise est la part des frais médicaux qui reste à votre charge après remboursement par l’assureur. Le forfait prévention est un budget annuel distinct, dédié aux soins préventifs (vaccins, vermifuges), sur lequel aucune franchise ne s’applique : les deux mécanismes sont indépendants.
La franchise annuelle est-elle toujours plus avantageuse qu’une franchise par acte ?
La franchise annuelle est plus avantageuse dès que votre animal consulte plus d’une ou deux fois par an. Elle est atteinte à la première dépense, et les soins suivants sont remboursés sans reste à charge supplémentaire jusqu’à la fin de l’année.
Peut-on trouver une assurance animale sans franchise ?
Oui, certaines formules proposent un remboursement dès le premier euro de soin couvert, sans aucune franchise. Leur cotisation mensuelle est généralement plus élevée, ce qui convient aux propriétaires souhaitant éviter tout reste à charge imprévu.
Où trouver la clause de franchise dans son contrat d’assurance ?
La franchise figure dans les conditions générales du contrat, à l’article « Participation de l’assuré » ou « Reste à charge ». Le forfait prévention, lui, apparaît dans le tableau des garanties, à la ligne « Prévention » ou « Soins préventifs ».


