L’essentiel à retenir
Le remboursement de la stérilisation par votre assurance animaux dépend avant tout du type de contrat souscrit et du motif de l’intervention.
- La stérilisation de convenance (sans raison médicale) est couverte uniquement via un forfait prévention annuel, souvent limité à 50-200 €.
- La stérilisation thérapeutique, prescrite par un vétérinaire pour raison médicale, relève des garanties maladie et peut être remboursée à 60-100 %.
- Les formules « accident seul » ou entrée de gamme n’incluent généralement pas la stérilisation de convenance.
- Un délai de carence de 30 à 90 jours s’applique fréquemment à compter de la souscription.
- Le forfait prévention est annuel et partagé entre plusieurs postes (vaccins, antiparasitaires, stérilisation) : il peut s’épuiser avant que la stérilisation soit réalisée.
La stérilisation animale, un acte que les assureurs ne traitent pas tous de la même façon
Chaque année, des centaines de milliers de propriétaires de chiens et de chats font stériliser leur animal. L’acte est devenu courant, recommandé par la grande majorité des vétérinaires. Pourtant, côté remboursement, la situation est bien moins uniforme. En France, seuls 5 % des animaux de compagnie sont actuellement assurés, soit 7 % des chiens et 4 % des chats, selon les données de France Assureurs. Et parmi ces propriétaires assurés, beaucoup découvrent au moment de la facture que leur contrat ne couvre pas la stérilisation, ou seulement de manière partielle.
La raison tient à une réalité contractuelle souvent mal comprise : la stérilisation n’est pas un acte unique aux yeux des assureurs. Elle peut relever de deux catégories bien distinctes, chacune suivant des règles de remboursement très différentes. Pour savoir à quoi vous avez droit, il faut d’abord comprendre dans quelle catégorie se range l’intervention de votre animal, et quelle formule vous avez souscrite. Notre comparatif des assurances animaux détaille les principales formules du marché si vous souhaitez les comparer.
Stérilisation de convenance ou thérapeutique : la distinction qui change tout
La stérilisation dite de convenance est pratiquée pour des raisons comportementales ou de commodité : éviter les chaleurs et les portées non désirées, réduire certains comportements comme les fugues ou les marquages. C’est l’acte le plus courant. Sur le plan chirurgical, il s’agit d’une ovariectomie ou d’une ovario-hystérectomie pour les femelles, d’une castration pour les mâles. Son coût varie selon l’animal et sa taille : entre 100 et 200 € pour un chat, de 150 à plus de 500 € pour un chien femelle de grande race.
La stérilisation thérapeutique : une autre situation
La stérilisation thérapeutique est prescrite par un vétérinaire pour traiter ou prévenir une pathologie précise : pyomètre (infection utérine grave), tumeurs mammaires hormonodépendantes, troubles comportementaux d’origine hormonale sévère. L’acte est médicalement justifié et documenté sur l’ordonnance. C’est cette indication vétérinaire qui détermine, dans un deuxième temps, quelle garantie de votre contrat s’applique.
Les assureurs classent la stérilisation de convenance parmi les actes de prévention, au même titre que les vaccinations ou les traitements antiparasitaires. Elle n’est donc pas couverte au titre des garanties maladie ou accident, mais uniquement, quand le contrat le prévoit, dans le cadre d’un forfait prévention. La stérilisation thérapeutique suit, elle, un chemin différent : elle peut être prise en charge comme n’importe quel soin médical nécessaire.
Cette distinction, c’est, à vrai dire, ce que beaucoup de propriétaires ne découvrent qu’après coup. Lire attentivement le tableau des garanties de votre contrat avant l’intervention vous évitera une mauvaise surprise.
Comment les contrats organisent le remboursement
Les formules accident seul : la stérilisation n’est pas couverte
Les offres d’entrée de gamme couvrent uniquement les accidents graves (fractures, intoxications, blessures traumatiques). La stérilisation de convenance en est exclue par construction, puisqu’elle ne résulte pas d’un accident. Si vous avez souscrit ce type de contrat, les frais de stérilisation restent intégralement à votre charge, quel que soit le montant de l’opération.
Les formules avec forfait prévention : une enveloppe annuelle limitée
C’est la voie principale par laquelle la stérilisation de convenance peut être remboursée. Les formules intermédiaires et premium intègrent souvent un forfait prévention annuel, compris selon les assureurs entre 50 et 200 €. Ce forfait finance les actes préventifs : vaccination, traitements antiparasitaires, détartrage et, quand le contrat l’explicite, stérilisation ou castration.
Son fonctionnement est simple en apparence. Mais il comporte un piège concret : ce budget annuel est unique et partagé entre tous les actes préventifs de l’année. Si vous l’avez utilisé pour vacciner votre animal en début d’année ou pour un traitement antiparasitaire, il peut ne rester que quelques dizaines d’euros disponibles au moment de la stérilisation. Certains assureurs proposent heureusement une ligne stérilisation distincte du forfait prévention général. C’est un point à vérifier lors de la souscription, pas après.
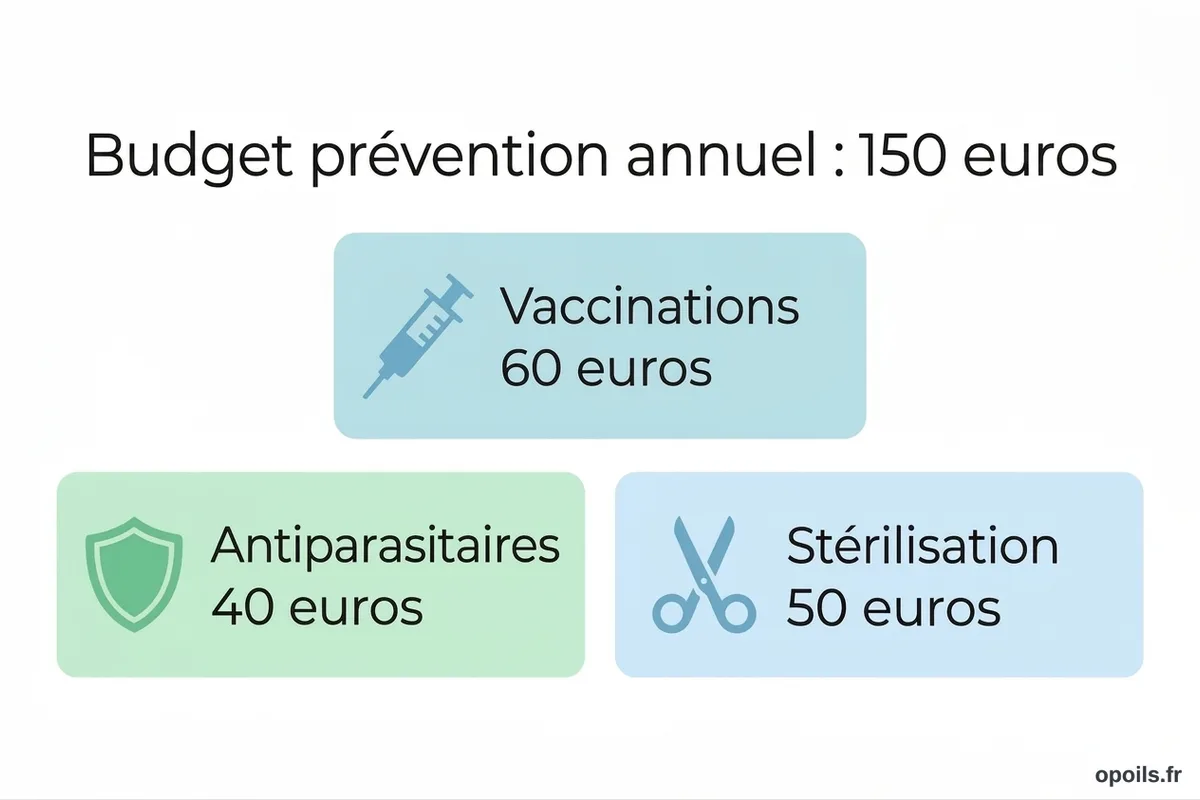
Attention au forfait prévention partagé
Un forfait prévention de 150 € peut sembler confortable. Mais 60 € partent pour les vaccins annuels, 40 € pour un traitement antiparasitaire : il ne reste plus que 50 € pour la stérilisation, alors que l’intervention coûte entre 150 € et plus de 500 € selon l’animal et sa taille. Vérifiez si votre assureur propose une ligne spécifique pour la stérilisation, distincte du forfait prévention global.
La garantie maladie et la stérilisation thérapeutique
Quand la stérilisation est prescrite par un vétérinaire pour raison médicale documentée, elle bascule dans un autre registre contractuel. Elle peut alors être prise en charge au titre des garanties maladie, souvent à hauteur de 60 à 100 % des frais, selon le taux de remboursement prévu au contrat et après déduction de la franchise éventuelle. La condition essentielle est que le vétérinaire documente clairement l’indication thérapeutique sur l’ordonnance et la feuille de soins : sans ce document, l’assureur peut requalifier l’acte en stérilisation de convenance.
Ce que les conditions générales excluent souvent
En dehors du forfait prévention, plusieurs clauses contractuelles méritent une lecture attentive. Voici les situations les plus fréquentes et leur traitement habituel par les assureurs :
| Situation | Remboursement habituel |
|---|---|
| Stérilisation de convenance, formule accident seul | Non remboursée |
| Stérilisation de convenance, formule avec forfait prévention | Partiel (dans la limite du forfait annuel) |
| Stérilisation thérapeutique, garantie maladie | 60 à 100 % selon le contrat |
| Complications post-opératoires d’une stérilisation de convenance | Variable selon les contrats |
| Actes réalisés avant la souscription ou pendant le délai de carence | Non remboursés |
Le cas des complications post-opératoires mérite une attention particulière. Si votre animal développe une infection ou une complication après une stérilisation de convenance, certains assureurs les prennent en charge comme des soins de maladie classiques, d’autres les excluent au motif que l’acte initial n’était pas médicalement nécessaire. Ce point figure dans les conditions générales, rarement dans les plaquettes commerciales. Renseignez-vous aussi sur le plafond de remboursement vétérinaire de votre formule, qui peut s’appliquer même aux soins couverts.
Comment demander le remboursement de la stérilisation
Si votre contrat prévoit une prise en charge, voici la marche à suivre pour maximiser vos chances d’obtenir le remboursement dans les délais.
Avant l’intervention : vérifiez dans les conditions générales que la stérilisation figure bien parmi les actes couverts par le forfait prévention, et quel est le montant disponible pour cette intervention après les actes déjà réalisés dans l’année. Demandez à votre vétérinaire une ordonnance explicite si l’acte a une indication thérapeutique. Consultez aussi la liste des soins médicaux remboursés dans les formules courantes pour anticiper votre couverture.
Après l’intervention : conservez la facture vétérinaire originale avec le détail des actes pratiqués et le libellé clair de l’intervention. La plupart des assureurs imposent un délai de déclaration, généralement 30 à 60 jours après l’acte. Au-delà, la demande peut être rejetée sans recours possible.
Le délai de carence : si vous avez souscrit récemment, vérifiez que le délai de carence est bien écoulé. Il varie selon les assureurs de 30 à 90 jours, parfois jusqu’à 6 mois pour les actes de prévention, selon les informations publiées par l’Autorité de Contrôle Prudentiel et de Résolution (ACPR), qui supervise les organismes d’assurance en France. Une stérilisation réalisée pendant ce délai ne sera pas prise en charge.
Le mode de remboursement : certains assureurs pratiquent le tiers payant avec les vétérinaires partenaires. D’autres fonctionnent uniquement en remboursement différé, vous laissant avancer les frais. Renseignez-vous sur ce point avant l’opération pour éviter une avance de trésorerie imprévue.
Choisir une assurance pour son animal, c’est souvent une décision prise dans l’enthousiasme de l’adoption, pas forcément en pensant à la stérilisation qui viendra quelques mois plus tard. Pourtant, c’est bien à ce moment-là que la lecture du contrat paie vraiment. Une formule avec forfait prévention explicitement dédié à la stérilisation vaut parfois quelques euros de plus par mois, mais elle évite d’avancer l’intégralité d’une facture vétérinaire de 300 ou 400 €. La différence ne saute pas aux yeux sur une fiche produit ; elle se mesure au moment où vous en avez besoin.
FAQ Remboursement stérilisation et assurance animaux
La stérilisation est-elle systématiquement remboursée par l’assurance animaux ?
Non. La prise en charge dépend du type de contrat souscrit et du motif de l’intervention. Les formules accident seul n’incluent pas la stérilisation de convenance. Seules les formules avec forfait prévention ou les garanties maladie (pour une stérilisation thérapeutique prescrite médicalement) permettent un remboursement, partiel ou total selon les conditions du contrat.
Quelle formule d’assurance garantit une prise en charge de la stérilisation ?
Les formules intermédiaires ou premium incluant un forfait prévention annuel (généralement entre 50 et 200 €) permettent un remboursement partiel de la stérilisation de convenance. Pour une meilleure couverture, privilégiez un contrat qui mentionne explicitement la stérilisation parmi les actes couverts, idéalement avec une ligne de remboursement dédiée, distincte du budget vaccins et antiparasitaires.
Quel est le délai de carence applicable à la stérilisation ?
Les délais de carence varient selon les assureurs, généralement entre 30 et 90 jours à compter de la date d’effet du contrat. Certains assureurs appliquent un délai de 6 mois pour les actes de prévention. Une stérilisation réalisée pendant ce délai ne sera pas remboursée, même si elle est bien prévue au contrat.
Peut-on souscrire une assurance animaux après avoir déjà stérilisé son animal ?
Oui. Le fait que votre animal soit déjà stérilisé ne constitue pas un motif d’exclusion à la souscription. En revanche, les frais engagés avant la date d’effet du contrat ne sont jamais remboursables. L’assurance couvrira les futurs soins de votre animal selon les garanties que vous aurez choisies.
Sources de référence
- France Assureurs (ex-FFA) : statistiques du marché de l’assurance animaux en France, taux de couverture et données sectorielles
- ACPR – Autorité de Contrôle Prudentiel et de Résolution : supervision des organismes d’assurance, cadre réglementaire des contrats
- Code des assurances via Dalloz : dispositions sur les exclusions de garantie et les clauses contractuelles